


FINECO: Home Banking e Trading
4,556.78K Recensioni
Dettagli dell'app
- Versione
- 4.35.1
- Aggiornato il
- Licenza
- Free
- Download
- 1.000.000+
- Sviluppatore
- FinecoBank S.p.A.
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
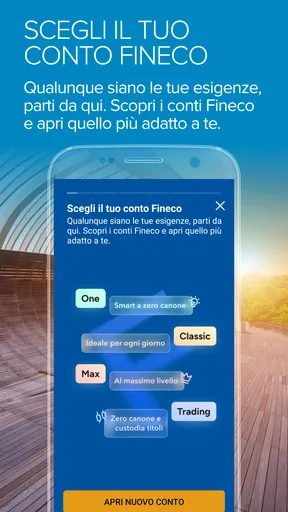
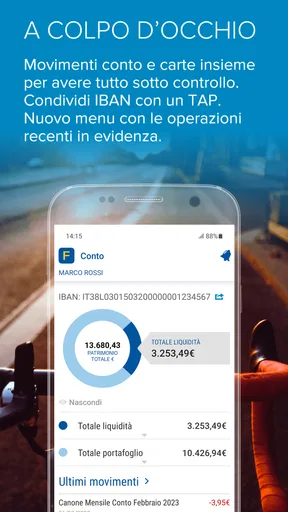
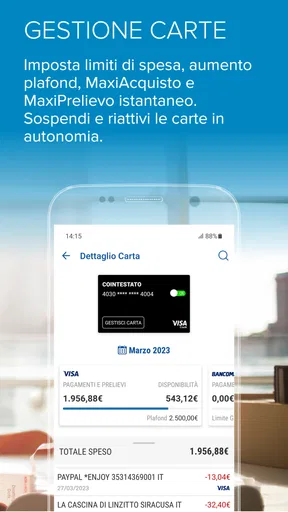
 Analisi di AppCompare
Quando uso un’app bancaria, la prima cosa che noto non è quante funzioni promette: è quanto facilmente riesco a capire dove mi trovo e a completare un’operazione senza fretta. FINECO: Home Banking e Trading riunisce attività bancarie e strumenti finanziari in un’unica app, una scelta comoda se voglio passare dal controllo del conto alla consultazione degli investimenti senza cambiare servizio. La considero interessante soprattutto per chi gestisce già più aspetti delle proprie finanze e desidera averli a portata di mano; meno convincente, invece, per chi cerca soltanto un’app essenziale per controllare le spese.
Una scelta adatta a chi vuole riunire più attività
Prima di sceglierla, mi chiederei quanto spesso mi servono davvero le funzioni finanziarie oltre alla normale gestione bancaria. Se controllo soltanto entrate e uscite, un’app più semplice può essere più comoda da imparare; se invece voglio tenere insieme conto e investimenti, la proposta di Fineco ha una logica precisa. Il vantaggio non è solo avere meno applicazioni sul telefono: è poter passare da una verifica bancaria a una consultazione finanziaria senza cambiare ambiente, purché io sappia distinguere bene i due compiti.
Per esempio, chi ha già familiarità con il lessico del trading può trovare naturale avere quei strumenti vicini alle attività del conto. Chi non lo conosce, invece, dovrebbe considerare la curva di apprendimento come parte della scelta, non come un dettaglio da affrontare dopo. Io la valuterei come un servizio da esplorare con calma, non come un’app da installare aspettandosi che ogni schermata sia immediatamente intuitiva.
Orientarsi tra conto, investimenti e informazioni
FinecoBank S.p.A. sviluppa questa app finanziaria, disponibile gratuitamente e adatta a un pubblico dai tre anni in su. È presente dal 2 novembre 2011 e la versione attuale è la 4.35.1, utilizzabile su dispositivi con sistema operativo 8.0 o successivo. La sua lunga presenza si riflette nella varietà delle attività che mette insieme, ma avere molti strumenti nello stesso posto richiede un po’ di familiarità: non la descriverei come una semplice schermata di saldo con poche opzioni.
Per orientarmi, trovo utile affrontarla per compiti. Se voglio sapere come sta il conto, cerco prima le informazioni bancarie; se sto valutando un investimento, passo agli strumenti dedicati invece di saltare da una sezione all’altra senza un obiettivo. Questa distinzione mentale rende l’esperienza più leggibile, specialmente nei primi giorni. Chi arriva da un’app bancaria molto minimale potrebbe aver bisogno di un periodo di adattamento prima di ricordare dove si trovano le funzioni che usa più spesso.
La presenza di conto corrente, trading, investimenti ed ETF è il tratto che più la distingue da tante app orientate soltanto alla gestione quotidiana del denaro. Per me il vantaggio pratico è poter affiancare la visione delle attività bancarie a quella dei mercati, senza trattarle come mondi completamente separati. Il rovescio della medaglia è che l’ampiezza dell’offerta può rendere la scelta meno immediata: chi vuole soltanto controllare un accredito o seguire poche spese potrebbe preferire un’interfaccia più concentrata sul conto.
Non confonderei, però, la possibilità di accedere a funzioni d’investimento con una guida personale alle decisioni finanziarie. L’app mette a disposizione un ambiente per gestire attività diverse, ma sta all’utente capire cosa sta facendo e quali rischi comporta un’operazione. Il mio consiglio è di iniziare esplorando le sezioni senza fretta e distinguere le consultazioni informative dalle decisioni che incidono davvero sul patrimonio. È un’abitudine utile, soprattutto quando si apre un’app bancaria in un momento di distrazione.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
Leggibilità: non basta avere tutto in una schermata
La leggibilità, in un’app di questo tipo, dipende anche da quanto riesco a isolare l’informazione che mi serve. Quando consulto un dato del conto, non voglio confonderlo con una decisione d’investimento; quando guardo gli strumenti finanziari, preferisco prendermi il tempo di capire la schermata prima di proseguire. Qui la ricchezza delle funzioni è una risorsa per chi sa cosa sta cercando, ma può diventare rumore per chi apre l’app soltanto per una verifica veloce.
Un accorgimento concreto è definire in anticipo lo scopo di ogni accesso: per esempio, “controllo il saldo e chiudo”, oppure “consulto gli investimenti senza eseguire operazioni”. Sembra banale, ma aiuta a non perdersi in un servizio che accosta attività con livelli di attenzione molto diversi. Se gestisco più incombenze, fare una cosa per volta è anche un modo semplice per ridurre errori dovuti alla fretta.
La valutazione media è di 4,5, con oltre 169 mila valutazioni e circa 57 mila recensioni; l’app supera il milione di installazioni. Sono segnali di un utilizzo ampio, ma non li leggerei come garanzia che la navigazione sia ugualmente immediata per ogni persona. La facilità dipende anche da quanto spesso uso le funzioni finanziarie e da quanto mi è familiare il lessico degli investimenti. Per chi è alle prime armi, una schermata ricca può richiedere più attenzione rispetto a un’app pensata solo per le operazioni bancarie di base.
Gesti, vista e udito: l’esperienza dipende anche dal contesto
Per chi ha difficoltà motorie, la questione non è soltanto riuscire a toccare un comando, ma evitare di dover ripetere passaggi complessi quando le mani sono stanche o il telefono viene usato in movimento. Una buona routine è preparare l’accesso quando si ha tempo e svolgere operazioni delicate seduti, con il dispositivo stabile. Non è una caratteristica esclusiva di Fineco: è una precauzione sensata per qualsiasi attività finanziaria su schermo piccolo.
La stessa cautela vale per chi ha una vista ridotta o preferisce caratteri più grandi. Prima di confermare un’operazione, conviene fermarsi e ricontrollare con calma i dati mostrati, invece di affidarsi a una lettura rapida. Se l’interfaccia del proprio dispositivo permette di modificare le dimensioni del testo o altre impostazioni visive, può essere utile verificare se la schermata resta comoda da leggere; non darei per scontato che ogni elemento si adatti allo stesso modo. La scelta più prudente è fare una prova in una sezione informativa, non durante un passaggio importante.
Per le persone che si affidano maggiormente a indicazioni visive o sonore, la qualità dell’esperienza può dipendere anche dalle impostazioni del telefono e dal modo in cui vengono presentate le informazioni. Prima di compiere operazioni rilevanti, suggerisco di verificare personalmente che i contenuti essenziali siano comprensibili con gli strumenti che si usano abitualmente. In un’app finanziaria, un dettaglio poco chiaro non è solo una seccatura: può diventare un motivo valido per fermarsi e riprendere l’attività quando si ha una condizione migliore per leggere e concentrarsi.
Accesso nella vita reale: sul divano, in viaggio, tra un impegno e l’altro
Immagino una situazione comune: ricevo una notifica o mi ricordo di controllare il conto mentre sono in pausa al lavoro. Per una semplice consultazione, poter aprire la stessa app che uso per gli investimenti è pratico. Se invece mi trovo su un mezzo affollato, con una connessione incostante o poca privacy, rimanderei le operazioni più delicate. La comodità di avere il servizio sul telefono non significa che ogni momento sia adatto a prendere decisioni finanziarie.
Un altro uso realistico è dedicare un momento settimanale a due verifiche separate: prima controllo le attività bancarie, poi, solo se ho tempo e attenzione, consulto la parte d’investimento. Questa separazione riduce il rischio di passare da un’informazione ordinaria a una scelta di mercato per impulso. È anche un modo per capire se sfrutto davvero la varietà dell’app o se, in pratica, mi serve quasi soltanto per le funzioni bancarie.
Un caso pratico è il controllo di un accredito dopo una giornata piena: apro l’app con un obiettivo limitato, verifico l’informazione bancaria e poi esco, senza trasformare una rapida consultazione in una sessione di investimento improvvisata. Se invece voglio rivedere con attenzione la mia posizione finanziaria, scelgo un momento distinto e tengo a portata di mano il tempo necessario per leggere. Questa separazione mi sembra più utile che cercare di imparare tutto in una volta: riduce il carico mentale e rende più facile capire quali parti del servizio uso davvero.
Rispetto a un’app di banca tradizionale, qui il punto di forza è la vicinanza tra gestione del conto e strumenti finanziari; rispetto a un servizio focalizzato sul trading, il valore aggiunto è avere anche la dimensione bancaria nello stesso ambiente. Se però il mio obiettivo è soltanto registrare spese, dividere un budget domestico o ottenere un quadro molto semplice delle uscite, un’app specializzata in quel compito potrebbe risultare più diretta. La scelta migliore dipende quindi dal tipo di rapporto che voglio avere con il denaro, non dal numero di funzioni disponibili.
Per chi viaggia o cambia spesso contesto, avere un unico punto d’accesso può semplificare la routine, ma non elimina la necessità di prudenza. Io eviterei di usare una pausa rumorosa o un luogo pubblico per operazioni che richiedono una lettura attenta. Se devo soltanto controllare una situazione, posso limitarmi alla consultazione; se devo prendere una decisione, scelgo un momento in cui posso concentrarmi e verificare ogni passaggio.
Le barriere che restano e chi potrebbe preferire altro
Il limite più evidente, a mio parere, è la possibile densità dell’esperienza. Mettere insieme banca e investimento è utile, ma non rende automaticamente semplice ogni funzione. Un principiante potrebbe non sapere da quale sezione iniziare, mentre una persona che desidera un’app con poche schermate potrebbe trovare superflua la parte dedicata ai mercati. In questi casi, avere più possibilità non equivale a ottenere più chiarezza.
C’è anche una differenza importante tra consultare informazioni e agire. Io non userei la stessa velocità mentale per entrambe le cose: guardare il conto è una verifica, scegliere un investimento richiede attenzione e comprensione. Chi tende a toccare rapidamente le opzioni sullo schermo dovrebbe adottare una regola personale: leggere prima, confermare soltanto dopo, e interrompersi se un passaggio non è chiaro. L’app può riunire strumenti, ma la disciplina resta dell’utente.
Un altro criterio utile è chiedersi quanto si desideri separare la banca quotidiana dagli investimenti. Averli nello stesso ambiente è comodo, ma non tutti apprezzano che consultazioni ordinarie e decisioni di mercato siano così vicine. Se preferisco mantenere confini molto netti, o se tendo a distrarmi passando da una sezione all’altra, può essere più sensato scegliere un servizio bancario essenziale e valutare separatamente un eventuale strumento per gli investimenti. Questa non è una mancanza per ogni utente: è una questione di abitudini e di quanto controllo voglio sul mio percorso nell’app.
Non la sceglierei come prima opzione se cerco un’esperienza guidata passo dopo passo per imparare da zero la gestione finanziaria, oppure se voglio tenere il telefono libero da funzioni che non userò. Al contrario, la valuterei se mi interessa avere attività bancarie e accesso a trading, investimenti ed ETF nello stesso servizio e sono disposto a imparare come sono organizzate le sezioni. In entrambi i casi, prima di affidarle una routine importante, farei qualche accesso esplorativo e verificherei che la navigazione sia adatta alle mie capacità e alle impostazioni del dispositivo.
Il mio verdetto: ampia, utile, da usare con intenzione
FINECO: Home Banking e Trading mi sembra più adatta a chi vuole un’app finanziaria articolata, non a chi cerca un semplice salvadanaio digitale o un riepilogo minimale delle spese. La sua identità sta nell’avvicinare conto corrente e attività d’investimento; il prezzo d’ingresso gratuito rende possibile provarla senza pagare per scaricarla, ma non elimina il tempo necessario per comprenderla. Il mio giudizio è positivo quando l’utente ha un motivo concreto per usare entrambe le aree.
La raccomanderei a chi ha già dimestichezza con i servizi bancari digitali, vuole consultare più aspetti delle proprie finanze e può dedicare attenzione alle schermate. La consiglierei con più cautela a chi ha bisogno di un’interfaccia molto essenziale, si affida a caratteri grandi o usa spesso il telefono in condizioni poco comode: in questi casi la prova personale è decisiva. Se alcune informazioni risultano difficili da leggere o i passaggi non sono chiari, è meglio fermarsi e scegliere un canale o un’app più adatti alle proprie necessità.
In definitiva, l’inclusività qui va valutata nell’uso concreto, non dedotta dalla presenza di molte funzioni. Per me il modo migliore di avvicinarsi è procedere per piccoli compiti, separare la consultazione dalle decisioni e scegliere momenti tranquilli per le operazioni importanti. Così la ricchezza di Fineco può essere un vantaggio reale; senza queste attenzioni, rischia invece di apparire più complessa di quanto serva.
Pro
- App completa per gestire conto
- carte
- investimenti e pagamenti da un’unica interfaccia.
- Accesso rapido con impronta digitale o riconoscimento facciale sui dispositivi compatibili.
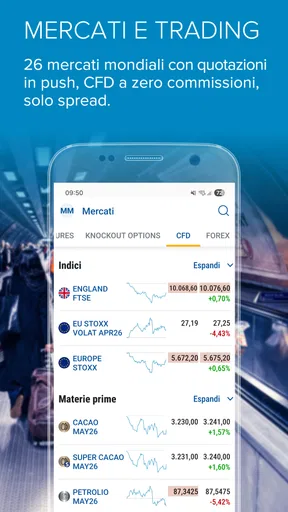
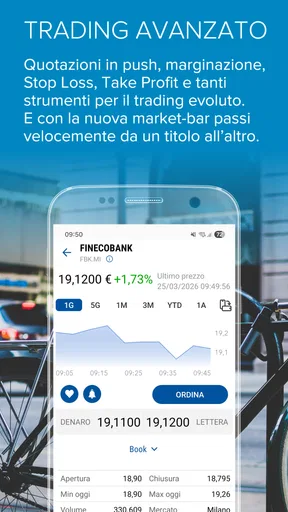
- Trading integrato con quotazioni e strumenti per seguire i mercati direttamente dall’app.
- Notifiche utili per monitorare movimenti e operazioni sul conto.
- Possibilità di consultare documenti e rendiconti senza ricorrere alla carta.
Contro
- Alcune funzioni richiedono l’attivazione preventiva dei servizi Fineco.
- L’ampia quantità di strumenti può risultare poco intuitiva per chi è alle prime armi.
- Le operazioni di trading comportano rischi e possono prevedere costi specifici.
- Per alcune procedure potrebbe essere necessario usare anche il sito o contattare l’assistenza.
- Disponibilità di funzioni e servizi variabile in base al profilo e ai prodotti attivati.
Domande frequenti su FINECO: Home Banking e Trading
Che cos’è FINECO: Home Banking e Trading e quali operazioni consente di fare?
FINECO è l’app ufficiale di FinecoBank per gestire le attività bancarie e accedere ai servizi di investimento da smartphone o tablet. In base ai servizi attivati sul conto, permette di consultare saldo e movimenti, effettuare bonifici e pagamenti, usare le carte e monitorare portafoglio e mercati. Le funzioni disponibili possono variare secondo il profilo del cliente e le autorizzazioni associate.
Come si accede all’app e come vengono protette le operazioni?
Per utilizzare l’app occorre essere clienti Fineco e accedere con le credenziali personali previste dalla banca. L’accesso e la conferma delle operazioni possono richiedere ulteriori verifiche di sicurezza, come codici temporanei o sistemi di autenticazione disponibili sul dispositivo. Non condividere mai password e codici, nemmeno con chi sostiene di contattarti per conto della banca, e verifica con attenzione i destinatari prima di autorizzare pagamenti.
È possibile fare trading direttamente da FINECO e quali rischi bisogna considerare?
Sì, l’app offre accesso a funzionalità di trading e consente, secondo il servizio abilitato, di consultare strumenti finanziari, prezzi e portafoglio e di inserire ordini. La disponibilità di mercati e prodotti dipende dalle condizioni del conto e dalle autorizzazioni del cliente. Investire comporta rischi: il valore degli strumenti può salire o scendere e si può perdere parte o tutto il capitale investito. Prima di operare, consulta costi e documentazione informativa.
L’app FINECO è gratuita e ci sono costi per i servizi bancari o di investimento?
Scaricare l’app e usarla per consultare il conto non equivale a rendere gratuiti tutti i servizi Fineco. Canone, operazioni bancarie, carte e attività di investimento possono avere costi o condizioni specifiche, che dipendono dal prodotto, dal profilo e dall’operazione scelta. Prima di confermare un’operazione, controlla il riepilogo dei costi mostrato nell’app e consulta il foglio informativo e il listino aggiornati sul sito ufficiale della banca.
Che cosa fare se non riesco ad accedere o noto un’operazione che non riconosco?
Se l’accesso non funziona, controlla la connessione, aggiorna l’app e verifica di inserire correttamente le credenziali; evita di usare link ricevuti in messaggi sospetti per recuperarle. Se hai perso il dispositivo, sospetti che le credenziali siano state esposte o individui un movimento non autorizzato, contatta subito Fineco attraverso i recapiti ufficiali e segui le istruzioni per mettere in sicurezza il conto. Non comunicare codici di conferma a terzi.


